
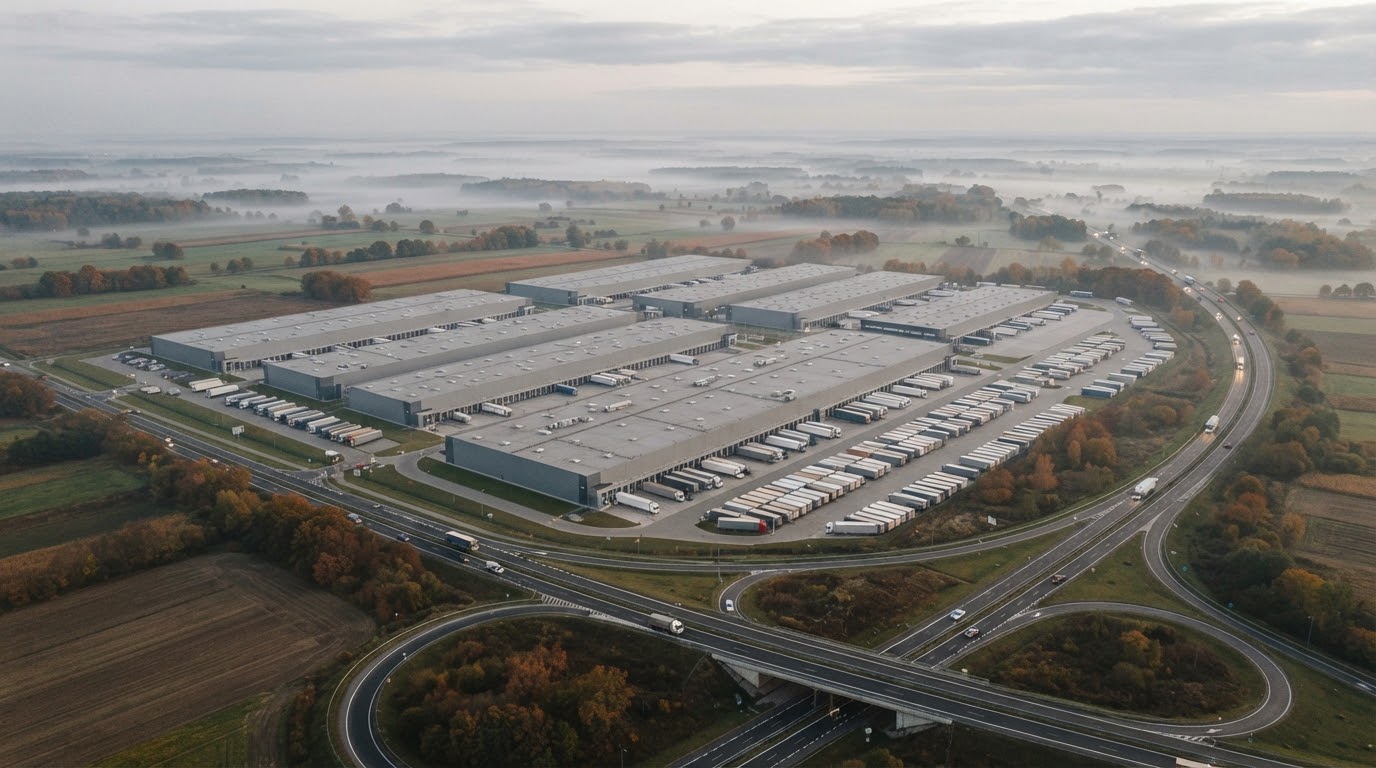
Poznań ma niższy wskaźnik pustostanów w magazynach niż Warszawa. Według BNP Paribas Real Estate Polska (BNP) wskaźnik pustostanów w Poznaniu wynosił w II kwartale 2026 r. 6,1%, w strefie Warszawa I 8,6%, a w strefie Warszawa II 7,2%. Różnica wobec pierwszej strefy to 250 punktów bazowych (pb), wobec drugiej 110 pb. Wszystkie trzy liczby pochodzą z jednego raportu i z jednego podziału rynku. W liczbach bezwzględnych obraz jest inny: wolne jest ok. 230 tys. m² w Poznaniu (Cushman & Wakefield, C&W, podaje dla województwa wielkopolskiego 237 500 m²), ok. 125 tys. w strefie Warszawa I i ok. 442 tys. w strefie Warszawa II (obliczenia redakcji: zasoby razy zaokrąglony wskaźnik pustostanów). Niższy wskaźnik w Poznaniu nie oznacza więc mniejszej wolnej powierzchni niż w Warszawie I.
Spread wskaźników w procentach (pustostan, udział powierzchni w budowie) liczymy w punktach bazowych (pb), czyli setnych częściach punktu procentowego, a spread wielkości bezwzględnych (zasoby, powierzchnia, czynsz) jako różnicę procentową względem Warszawy; konwencję opisuje tekst Jak liczymy spread do Warszawy. Kierunek jest „Poznań − Warszawa”, więc znak minus oznacza, że w Poznaniu wartość jest niższa. Warszawa jest w magazynach rozbita na dwie strefy. BNP nazywa je Warszawa I i Warszawa II i zaznacza na mapie prostokątami, a raport nie opisuje granic w tekście. Tak samo zaznaczona jest strefa „Poznań”, więc granice wszystkich trzech znamy tylko w przybliżeniu i nie wiemy, czy „Poznań” to samo miasto, czy większy obszar. Dlatego każdą liczbę opisujemy nazwą strefy, a nie słowami „centrum” czy „przedmieścia”, bo źródło tego nie rozstrzyga.
Liczby z jednego źródła
Tabela 1 zestawia strefy z raportu BNP Paribas Real Estate o rynku magazynowym.
| Wskaźnik | Warszawa I | Warszawa II | Poznań | Spread (Poznań − Warszawa I) | Spread (Poznań − Warszawa II) |
|---|---|---|---|---|---|
| Zasoby (m²) | 1 449 300 | 6 134 600 | 3 764 100 | +159,7% | −38,6% |
| Wskaźnik pustostanów | 8,6% | 7,2% | 6,1% | −250 pb | −110 pb |
| Powierzchnia w budowie (m²) | 66 200 | 315 100 | 128 600 | +94,3% | −59,2% |
| Powierzchnia w budowie jako % zasobów | 4,6% | 5,1% | 3,4% | −115 pb | −172 pb |
| Nowa podaż od początku roku (m²) | 19 800 | 236 800 | 0 | −100,0% | −100,0% |
| Czynsz wywoławczy, środek przedziału (EUR/m²/mies.) | 5,35 | 4,50 | 4,05 | −24,3% | −10,0% |
Poznań ma 2,6 razy więcej zasobów niż strefa Warszawa I, ale o 39% mniej niż Warszawa II. Z trzech obszarów w Poznaniu jest najniższy pustostan i najniższy udział budowanej powierzchni w zasobach: 3,4% wobec 4,6% i 5,1%. Nowa podaż wynosi tam zero, co daje −100,0% wobec obu stref, bo oba punkty odniesienia są dodatnie. Czynsz jest niższy o około jedną czwartą wobec Warszawy I i o jedną dziesiątą wobec Warszawy II.
Czynsze: dwie definicje, dwie tabele
BNP podaje czynsze wywoławcze: przedział międzykwartylowy stawek dla wolnej powierzchni klasy A i B. To ceny z ofert, nie z podpisanych umów. C&W podaje czynsze bazowe dla dużych hal oraz dla magazynów miejskich i małych jednostek. To dwie różne miary, dlatego stoją w osobnych tabelach. C&W dzieli rynek na województwa, nie na miasta: tabela 2 pokazuje mazowieckie i wielkopolskie, a nie samą Warszawę i sam Poznań.
| Wskaźnik | Mazowieckie | Wielkopolskie | Spread (Wielkopolskie − Mazowieckie) |
|---|---|---|---|
| Zasoby (m²) | 7 738 200 | 3 904 200 | −49,5% |
| Wskaźnik pustostanów | 7,6% | 6,1% | −150 pb |
| Popyt brutto w II kw. (m²) | 240 600 | 219 200 | −8,9% |
| Popyt netto w II kw. (m²) | 93 000 | 202 100 | +117,3% |
| Popyt brutto jako % zasobów | 3,1% | 5,6% | +251 pb |
| Czynsz bazowy, duże hale (EUR/m²/mies.) | 5,50 | 4,50 | −18,2% |
| Czynsz bazowy, magazyny miejskie i małe jednostki (EUR/m²/mies.) | 8,15 | 6,10 | −25,2% |
Popyt brutto to powierzchnia wynajęta łącznie. Popyt netto to popyt brutto pomniejszony o przedłużenia umów i transakcje sale and leaseback (sprzedaż z jednoczesnym najmem zwrotnym); C&W pokazuje te dwie kategorie razem. W Wielkopolsce popyt netto stanowił 92% popytu brutto (tyle podaje też C&W), w mazowieckim 39% (obliczenia redakcji: 93 000 / 240 600). Wynajem w wielkopolskim wyniósł w kwartale 5,6% zasobów, w mazowieckim 3,1%. C&W pisze, że pustostany w wielkopolskim spadły w porównaniu z I kwartałem „z 7,9% do 6,1%”, czyli jest to zmiana kwartalna, nie roczna.
Co może tłumaczyć różnicę
W Poznaniu w I półroczu nie oddano nowej powierzchni, a w Warszawie oddano. To fakt z tabeli 1: zero metrów oddanych od początku roku wobec 19 800 m² w strefie Warszawa I i 236 800 m² w strefie Warszawa II. W Poznaniu w budowie jest 128 600 m², ale w pierwszym półroczu żaden nowy metr nie trafił na rynek, więc nie mógł podnieść pustostanu. Czy to wyjaśnia różnicę wobec Warszawy, z danych nie wynika.
Prawie połowa kwartalnego popytu w Wielkopolsce to jedna umowa. C&W opisuje w tekście najem „niemal 108 tys. m²” w parku EQT Exeter Poznań Żerniki przez najemcę z sektora e-commerce, a w tabeli największych transakcji podaje dla Żernik I dokładnie 107 900 m²; tę samą liczbę ma BNP. Ta jedna umowa to 49,2% popytu brutto wielkopolskiego w II kwartale (obliczenie redakcji: 107 900 wobec 219 200 m², obie liczby z C&W). Z danych nie wynika, jak wyglądałby ten kwartał bez niej; to hipoteza redakcji, że wysoki udział popytu netto i spadek pustostanów zależą w dużej mierze od tej transakcji.
Skala rynków i podział stref są różne. Warszawa I to w danych BNP 1,4 mln m², Warszawa II 6,1 mln m², Poznań 3,8 mln m². Hipoteza redakcji: wskaźnik pustostanów w strefie o małych zasobach, jaką jest Warszawa I, łatwiej przesunąć jedną umową. Nie rozstrzygamy, czy to wyjaśnia 250 pb różnicy, bo granice stref znamy tylko w przybliżeniu.
Gdzie jest stopa kapitalizacji
Definicję i rachunek stopy kapitalizacji podaje tekst Czym jest stopa kapitalizacji. Dla magazynów w Poznaniu i w Warszawie raporty nie podają żadnej liczby. C&W pokazuje stopy tylko na wykresie, bez wartości w tekście. W raportach BNP i Knight Frank są tylko wartości ogólne, bez podziału na miasta, i to różne:
- BNP Paribas Real Estate: prime yield, czyli stopa kapitalizacji najlepszych aktywów, dla aktywów przemysłowych i logistycznych 6,00% (stan na 30 czerwca 2026 r.); agencja pisze, że rok do roku stopa spadła o 25 pb, a w ujęciu kwartalnym pozostała w zasadzie bez zmian; BNP w przypisie do wykresu opisuje ją jako stopę dla aktywów prime w Polsce (ang. „Yields for prime assets in Poland”); dotyczy segmentu przemysłowego i logistycznego, a agencja nie podaje miasta;
- Knight Frank: stopy prime dla aktywów przemysłowo-logistycznych szacowane na 6,25–6,5% w I połowie 2026 r.; raport nie precyzuje, czy to Polska, czy konkretny rynek.
Żadna z tych liczb nie dotyczy konkretnego miasta. Pochodzą z różnych raportów, w których nie opisano metody, więc ich nie porównujemy. Spreadu stopy Poznań − Warszawa dla magazynów nie da się z tych danych policzyć. Pustostany i czynsze pokazują różnicę w rynku najmu, ale nie mówią, jak inwestorzy wyceniają budynki w obu miastach. Ile taka różnica znaczy przy danej wartości obiektu, pokazuje tekst Ile kosztuje 1 punkt bazowy.
Braki w danych o Poznaniu i Warszawie
- Stopy kapitalizacji magazynów w Poznaniu i w Warszawie w raportach agencji (C&W, BNP, Knight Frank).
- Dokładnych granic stref Warszawa I, Warszawa II i „Poznań”: mapa BNP zaznacza je prostokątami, bez opisu w tekście.
- Dlaczego zasoby różnią się między źródłami: BNP ma w Poznaniu 3 764 100 m², C&W w województwie wielkopolskim 3 904 200 m². Przyczyną może być inny zakres obszaru, ale źródła tego nie opisują.
- Jak wyglądałby popyt w Poznaniu bez jednej umowy w Żernikach.
- Liczby dla tych samych rynków w tekście Zasoby magazynów w Polsce: 36,9 mln m² na koniec I kwartału 2026 r. są inne (na przykład wskaźnik pustostanów w Wielkopolsce 7,60% wobec 6,1% tutaj). Tamten tekst opiera się na danych Colliers z raportu PKO na koniec I kwartału 2026 r., ten na raportach BNP i C&W za II kwartał 2026 r., więc ich nie zestawiamy.
- Daty mapy w raporcie BNP: na stronie z mapą stoją dwie etykiety, 31 marca 2026 r. i 30 czerwca 2025 r., a reszta dokumentu podaje 30 czerwca 2026 r. Przyjmujemy tę ostatnią jako datę całego raportu za II kwartał 2026 r.; to założenie redakcji.
Jak wygląda zestawienie biura i magazynu w jednym mieście i dlaczego dla magazynów brakuje osobnych stóp miejskich, opisuje tekst Biura i magazyny w tym samym mieście: dwie różne stopy.
Jak liczyliśmy: spready w procentach podajemy z dokładnością do 0,1, a w punktach bazowych do jedności (metodologia). Opis źródeł danych i sposobu ich sprawdzania jest w tekście Skąd bierzemy dane.
Źródła: BNP Paribas Real Estate Polska, Industrial and Logistics Market in Poland, II kw. 2026; BNP Paribas Real Estate Polska, Investment Market in Poland, II kw. 2026; Cushman & Wakefield, MarketBeat Polska, rynek magazynowy II kw. 2026; Knight Frank, Investment market in Poland, I poł. 2026. Pliki odczytane 14 października 2026 r.